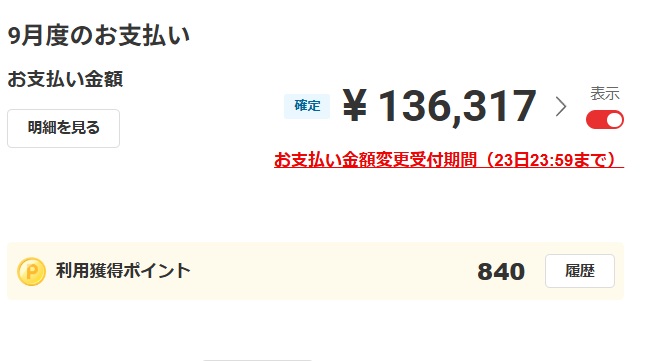

8月の生活費は36,317円でした。
7月はサングラス2万円という臨時支出があったので60,830円でしたが、8月は一気に3万円台まで下がりました。
ただ、単純に『安く生活できた!』と喜ぶだけではなく、無理なくこの金額で生活できたことを評価したいですね。
NISAやインデックス投資に回せるお金を確保しながら、生活の満足度も落とさない。これが私の考える支出最適化です。

えっ、36,317円ですか!?
普通に生活していてこの金額なら、かなりすごいですよ!
でも、毎月必ず3万円台にしようとすると、ちょっと苦しくなりそう。
『3万円台を目指す』より、**結果的に3万円台になった月はラッキー!**くらいが良さそうですね。」

私は非常に良い数字だと思います。
ただし、一か月だけを見て『生活費は3万6千円で十分』と判断するのは危険です。
食費、日用品、医療費、衣類、趣味、交際費などを年間ベースで確認する必要があります。
重要なのは、平均生活費を低く安定させること。
その意味では、今後6か月、1年間の平均値を追跡すると、あなたの本当の生活コストが見えてきます。

私はかなり好きな数字です!
『お金を使わないこと』が目的じゃなくて、お金を使わなくても楽しく暮らせることが大事なんですよね。
もし3万6千円で普通に暮らせて、さらに休日も楽しめているなら、これはものすごい資産形成力です。
浮いたお金をNISAやiDeCoに回せば、将来の自由にもつながります。
**小さな生活費が、大きな資産を作る!**ですね。

私はちょっと違う角度から見たいです。
36,317円という数字そのものより、
『36,317円でどれだけ幸せに暮らせたか?』
が重要だと思います。
例えば、10万円使ってストレスが減らない生活より、3万6千円で満足できる生活のほうが、人生最適化という意味では圧倒的に強い。
ただし、我慢して3万6千円にしているのなら話は別。
節約ではなく、自分にとって価値の低い支出を削る。
これが本当の支出最適化だと思います。
「あなたは誰の意見に近いですか?」
2026年9月楽天ポイント:4264の使い方を考える
楽天ポイントを投資に回すか、生活消耗品に使うか?
ポイントは貯めるより、現金を貯めるのが王道です。さくっと生活費&消耗品で使用します。ブラックフライデーでまとめて使用を考えています。
まとめ
9月の生活費は36,317円。そして楽天ポイントは4,264ポイント。数字だけを見ると、「57歳のおっさん、ずいぶん金を使わないな(笑)」と思われるかもしれません。
でも、私自身は「節約生活をしている」という感覚はあまりありません。むしろ、
お金をあまり使わなくても楽しめる生活を発見している。
そんな感覚です。
そして、使わなかったお金や獲得したポイントを資産形成に回していく。
その先にあるのが、「働き続けなければ生きていけない人生」からの自由です。だから私にとって、節約=我慢ではありません。
節約=未来の自由を買うための手段。そしてもう一つ。最安の人生ではなく、費用対幸福度の高い人生。これをこれからも追求していきたいと思います。
9月も、36,317円。無理なく、楽しく、そして少しずつ自由になる。これが私の「人生最適化」です。
コメント