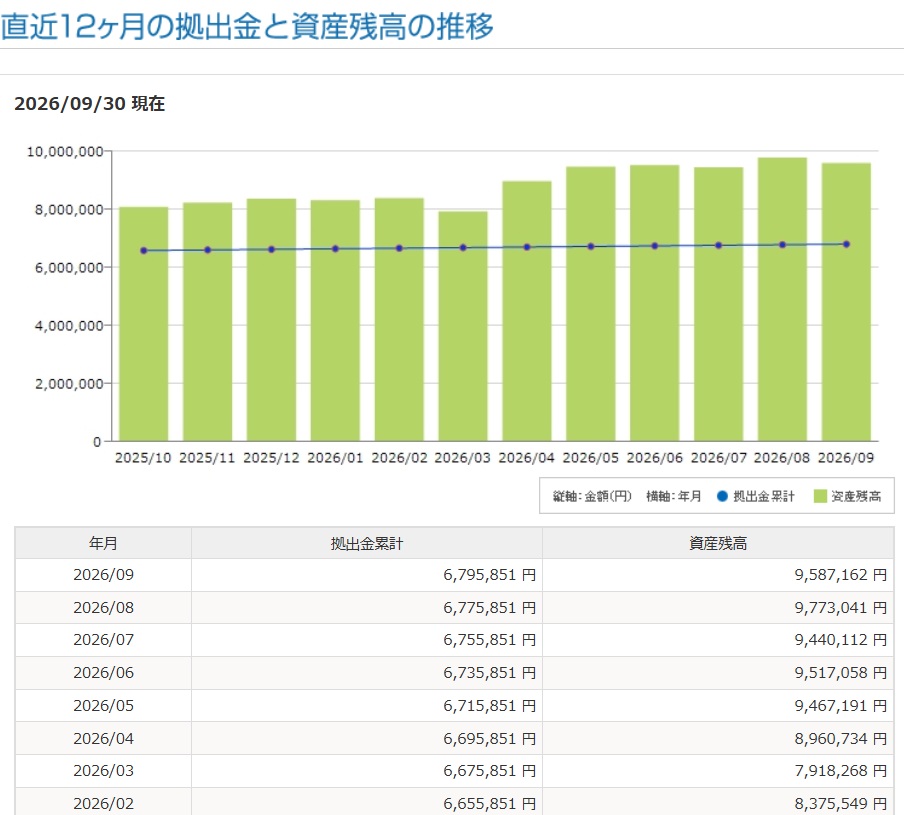

9月は21.5万円のマイナス。インデックス投資が24.8万円減少した一方、現金は3.3万円増えています。
私はこの程度の月間変動なら、特に方針を変える必要はないと思います。
むしろ3月末の1,711万円から9月末には2,071万円。半年で約360万円増えていることに注目したいですね。
1か月の増減に一喜一憂せず、資産形成を長期戦として続ける。
これが今回の結論です。

21万円減っちゃったんですね……。
8月は80万円以上増えていたのに、今月はマイナスかぁ。
でも、3月から見ると360万円くらい増えてるんですよね?
だったら、1か月だけ見て『失敗した!』って考える必要はなさそう。
投資って、増えたり減ったりしながら長く続けるものなんですね。

今回の数字で私が注目したいのは、現金が32,576円増えていることです。
インデックス投資の評価額が下がっているときに、現金まで大きく減っていたら少し気になりますが、今回は逆。
現金338万円を確保しながら、インデックス投資を1,732万円保有しています。
今後も相場が大きく下落する可能性はありますから、現金と投資資産のバランスは意識しておきたいですね。

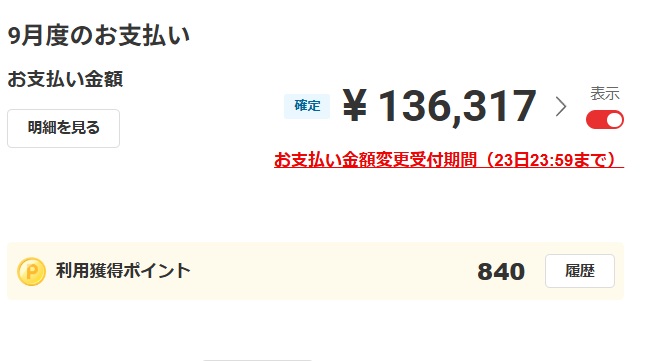
私は、9月の生活費が36,317円だったことも一緒に考えたいです。
生活費を低く抑えながら、現金を少し増やし、投資も継続している。
これって、かなりシンプルな資産形成ですよね。
収入を得る → 支出を抑える → 浮いたお金を投資する
この基本を淡々と続けていることが、一番大きいんじゃないかな。
資産が2,000万円を超えている今だからこそ、派手なことをするより、この仕組みを維持することが大切だと思います。

私は、今回の▲215,057円を『損した』とだけ考えないほうがいいと思う。
インデックス投資をしている以上、評価額は毎月変わります。
8月に80万円増えて、9月に21万円減った。
だったら、8月の+80万円も9月の▲21万円も、どちらも途中経過なんじゃないかな。
人生まで株価と一緒に上がったり下がったりする必要はない。
資産形成は淡々と続けて、浮いた時間とお金で人生を楽しむ。
それが『人生最適化』だと思います。
まずは詳細のご報告です。
現金の部:9月30日〆の普通預金の金額と前月比較です。
では現金の部から集計です。
▼都市銀行:747,545円 (前月:748,098円)
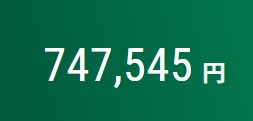
毎月定額でOCNモバイルONEの引き落とし口座。553円あり。
▼地方銀行:1,851,818円(前月:1,684,169円)
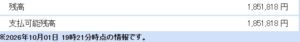
給与振り込みとイデコ毎月20000円の引落しがメインの口座です。生活安全資金保管の口座です。
▼楽天銀行:787,738円(前月:922,258円)
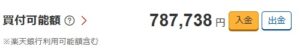
クレジットカードでの生活費引落し口座&NISA積立10万円引落しの支出口座です。
その他残高ゼロ普通預金口座
住信SBIネット銀行の口座はアメリカ個別株短期売買用資金です。SBI証券でしか買えないアメリカ株があるので準備しています。
まとめますと
インデックス投資の部:9月30日〆イデコとNISAの評価額と前月比
私のインデックス投資はイデコ口座とNISA口座に分けて報告します。
▼イデコ口座:9,587,162円(前月:9,773,041円)
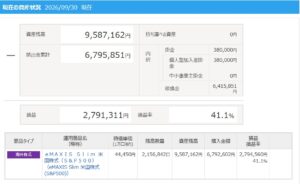
eMAXIS Slim S&P500でアメリカ株式に運用しています。
アメリカ株最強説です。
▼楽天NISA口座:7,738,665円(前月:7,800,419円)
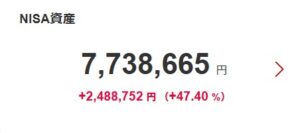
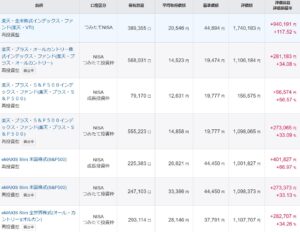
旧NISAと新NISA口で5本のファンドに運用中です。
旧NISAでは以下のファンド1本を旧つみたてNISAで。現在は積立停止です。
1.楽天・全米株式インデックスファンド(楽天・VTI)
2024年1月からの新NISA口座では以下4本を毎月積み立て運用
1.楽天・S&P500
2.楽天・オールカントリー
3.eMAXIS Slim(S&P500)
4.eMAXIS Slim(オールカントリー)
スポット買いをタイミングで実施です。
1.楽天・S&P500
2.eMAXIS Slim(S&P500)
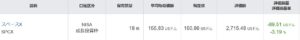
アメリカ株:個別株
インデック投資の基本は優良ファンドの積立です。拠出額は各ファンド25,000円で合計月10万円積立ます。この辺の理由はこちらの記事で述べています。
まとめますと
2026年の金融資産推移の振り返り/今年もあと3か月です
| 月末 | 金融資産合計 | 前月比 |
|---|---|---|
| 3月31日 | 17,116,514円 | ▲159,508円 |
| 4月30日 | 18,958,807円 | +1,842,290円 |
| 5月31日 | 19,942,661円 | +983,854円 |
| 6月30日 | 20,359,623円 | +416,962円 |
| 7月31日 | 20,123,843円 | ▲235,780円 |
| 8月31日 | 20,927,985円 | +804,142円 |
| 9月30日 | 20,712,928円 | ▲215,057円 |
9月の内訳
- 現金:3,387,101円(+32,576円)
- インデックス投資:17,325,827円(▲247,633円)
- 金融資産合計:20,712,928円(▲215,057円)
今回のポイントは、現金は増えているのに、インデックス投資の評価額が下がったことで全体として21.5万円減少したことですね。
8月末の2,092.8万円から9月末の2,071.3万円なので、ピークからは約21.5万円の調整です。
ただし、3月末の1,711.7万円と比べると、半年間で
+3,596,414円(約+21.0%)
となっています。
つまり9月単月ではマイナスですが、2026年3月からの流れを見ると、金融資産は1,700万円台→2,000万円台へ大きくステップアップしています。
そして現在、
現金338.7万円 + インデックス投資1,732.6万円
という構成になっています。
私の「投資は堅実に、夢はSpaceXに」という運用方針で見ると、9月はまさに**「相場の上下は受け入れながら、積立・現金管理を継続する月」**と整理できそうです。
まとめ
2026年9月30日〆の金融資産合計と前月比の推移をまとめます。
コメント