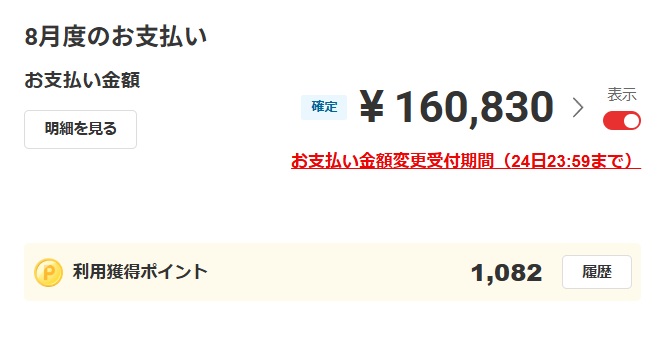

7月は生活費60,830円。6月の40,143円から大きく増えましたが、内容を確認するとサングラス2万円が入っています。
サングラスを除けば約4万円。
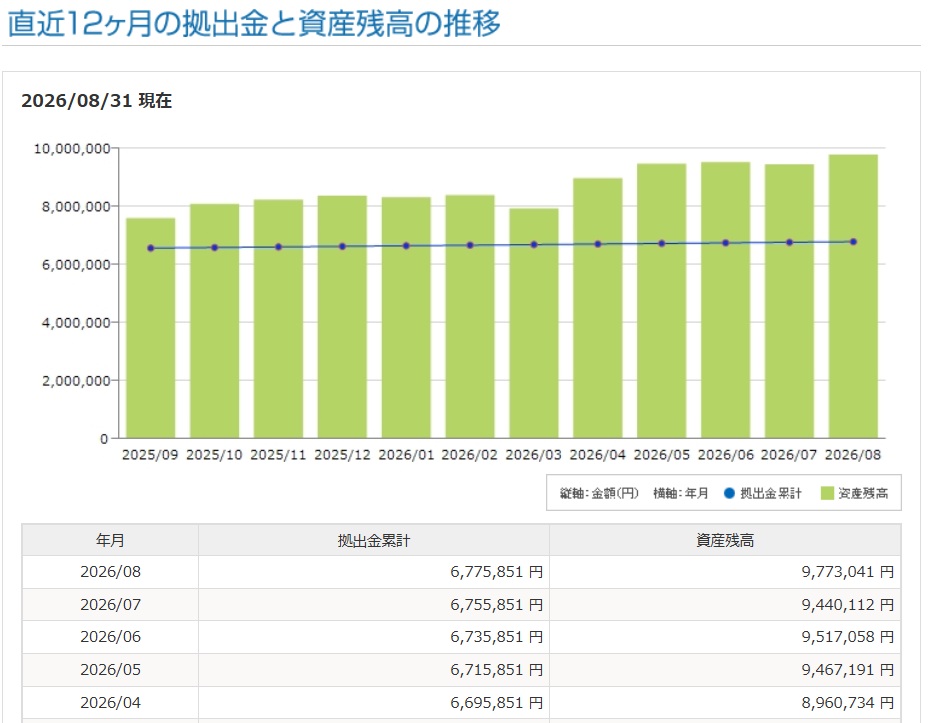
さらにNISAには10万円を投入できています。
私は『毎月4万円以下』を目標にするより、投資を継続しながら、人生を楽しめる支出水準を探すことのほうが重要だと思っています。
休日の中華そばも8回楽しみました。これは節約失敗ではなく、むしろ人生を楽しむための支出ですね。

私は中華そば8回にびっくりしました(笑)。
でも、休日に楽しみがあるのはいいですよね!
それにサングラスを除いたら、いつもの4万円台の生活費。
『6万円使った』だけを見ると使いすぎに感じますけど、内訳を見ると全然印象が違いますね。

私が評価するのはNISA10万円をきちんと継続したことです。
生活費が2万円増えたことより、毎月10万円を投資する仕組みを維持できていることのほうが資産形成には重要です。
ただし、サングラスのような2万円の臨時支出は、通常生活費とは別に『特別支出』として管理したほうが、毎月の生活コストを正確に把握できます。

私は今回、かなり良い月だったと思います!
だって、
10万円をNISAに投資して、髪を1,300円で切って、休日には中華そばを8回食べている。
ちゃんと未来にもお金を使って、現在の楽しみにもお金を使っている。
これってまさに『スモール生活』じゃないですか?
節約しすぎて毎日つまらないより、私はこっちのほうがいいと思います。

私は『中華そば8回』を高く評価します(笑)。
16,000円使って8回楽しめたなら、1回2,000円。
その8回が休日の楽しみになったなら、かなりコストパフォーマンスの高い幸福費かもしれません。
一方で、サングラス2万円については今後、
『何回使ったか』
を記録してみたいです。
10回使えば1回2,000円。100回使えば1回200円。
そう考えると、買い物の評価も変わってきますよ。
「あなたは誰の意見に近いですか?」
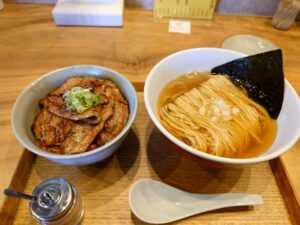
こちらは、豚丼かけそばです。出汁スープが体に浸み込む一品です。
まとめ
2026年7月のクレジットカードによる生活費支出は60,830円でした。
先月の40,143円から大きく増えましたが、内訳を見るとサングラス約2万円の購入が含まれています。これを除けば、通常の生活費はおおむね4万円台です。
また、現金支出では散髪1,300円、休日の中華そばランチが2,000円×8回で16,000円でした。
一方で、NISAには10万円を投資しています。
今回あらためて感じたのは、「支出を最小化すること」と「人生を最適化すること」は同じではないということです。
生活費を4万円に抑えることだけを目標にして、好きなことや休日の楽しみまで削ってしまえば、何のための資産形成なのか分からなくなります。
私が目指しているのは、できるだけお金を使わない人生ではありません。
将来への投資を続けながら、現在の生活も楽しむこと。
10万円をNISAに投資しながら、休日には中華そばを8回楽しむ。
これくらいのバランスが、私にとっての「低ストレス・高幸福度のスモール生活」なのかもしれません。
人生最適化研究会では、これからも単純な節約額だけではなく、**「1円を使ってどれだけ人生が豊かになったのか」**という視点も大切にしながら、支出と幸福度の最適なバランスを探していきたいと思います。

コメント